YONO SBI: Banking, UPI & Pay
State Bank of Indiaشؤون ماليةموثّق
- 2.58K التقييمات
- 4.2
- التنزيلات
- +100,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 2.29.20
- تم التحديث
- التنزيلات
- +100,000,000
- يتطلب
- 12
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
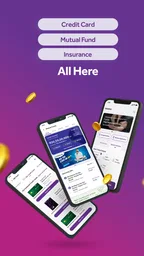
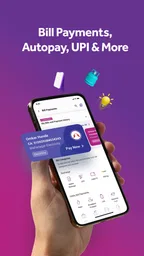
 تحليل من Appwesome
قبل أن أختار تطبيقاً لإدارة أموالي، أسأل نفسي سؤالين: هل أريد تنفيذ دفعة بسرعة فحسب، أم أحتاج إلى بوابة واحدة أتابع منها علاقتي بالبنك؟ إذا كان حسابي اليومي لدى State Bank of India، فهذه نقطة البداية المناسبة لتقييم YONO SBI. أما إذا كان حسابي في بنك آخر، أو كانت حاجتي محصورة في دفع سريع، فقد تكون أداة أبسط أقرب إلى ما أبحث عنه.
ابدأ من البنك الذي تستخدمه فعلاً
أرى أن هذا التطبيق يكون منطقياً عندما يكون SBI جزءاً أساسياً من يومي المالي. فهو تطبيق شؤون مالية مجاني تطوره State Bank of India، ويجمع خدمات مصرفية ومدفوعات في واجهة واحدة. الفكرة ليست أن أستبدل كل الأدوات المالية به، بل أن أختصر الطريق إلى خدمات البنك التي أحتاج إليها باستمرار.
قبل تثبيته، أفكر في نوع المهام التي أكررها: هل أراجع حساب التوفير وأحوّل المال من حين إلى آخر؟ هل أستخدم UPI كثيراً؟ وهل أحتاج إلى الوصول إلى خدمات مرتبطة بالقروض؟ كلما زاد تداخل هذه الاحتياجات مع حسابي لدى SBI، زادت فائدة التطبيق. أما إذا كنت أريد فقط مسح رمز QR وإرسال مبلغ صغير، فميزة جمع الخدمات قد لا تعوض الخطوات الإضافية التي تأتي معها.
هذا التمييز يساعد أيضاً في ضبط التوقعات. التطبيق لا يصبح لوحة موحدة لكل حساباتي لمجرد أنه واسع الوظائف؛ فائدته مرتبطة أساساً بعلاقتي مع البنك المطوّر له. لذلك أقارن بينه وبين فئتين من البدائل: تطبيقات الدفع التي تركز على التحويل السريع، وتطبيقات البنك الذي أتعامل معه بالفعل. الأولى قد تكون أخف لمهمة واحدة، والثانية قد تكون الخيار العملي إذا لم يكن SBI بنكي الأساسي.
متى أختار تجربة مصرفية أوسع؟
أرى أن أهم قرار ليس عدد الخدمات الظاهرة، بل مدى تكرار حاجتي إليها. إذا كنت أراجع رصيدي قبل إرسال المال، ثم أعود إلى سجل الحساب لأتأكد مما حدث، فإن جمع الخطوات في تطبيق مصرفي واحد يخفف التنقل بين الأدوات. وإذا كنت أستخدم القروض إلى جانب حساب التوفير، يصبح وجود مدخل للخدمات المصرفية المتعددة أكثر معنى من تطبيق لا يتعامل إلا مع الدفع.
في المقابل، ليس من الضروري أن أختار التطبيق الأشمل لمجرد أنه يشمل خيارات أكثر. إذا كان استخدامي نادراً ومحدوداً، فقد تكون البساطة أهم من اتساع النطاق. هذا هو معيار الاختيار الذي أعتمده: أختار YONO SBI عندما أريد الوصول إلى خدمات SBI من الهاتف، ولا أختاره تلقائياً لمجرد أنني أحتاج إلى وسيلة دفع رقمية.
لدي انطباع بأن هذا الفرق هو ما يحدد الرضا على المدى الطويل. المستخدم الذي يفتح التطبيق لأغراض مصرفية متنوعة يستطيع تبرير تعلم القوائم ومسارات الخدمة. أما من يريد إنجاز خطوة واحدة ثم إغلاق التطبيق، فقد يشعر بأن واجهة البنك تقدم له سياقاً أكثر مما يحتاج إليه. معرفة هذا قبل البدء أفضل من تنزيله وتوقع أن يتصرف مثل محفظة خفيفة.
مقالات أخرى للقراءة
كل المقالات
 Roblox
روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
من مطاردة قصيرة إلى عالم كامل صنعه لاعبون آخرون، تكمن جاذبية روبلوكس في تبديل الإيقاع باستمرار؛ لكن هذا التنوع يترك تفاوتًا واضحًا في الجودة.
اقرأ المقال: روبلوكس: متعة اكتشاف اللعبة التالية رغم تفاوت الجودة
 Plants vs. Zombies™
عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies
ليست زراعة عباد الشمس تفصيلاً اقتصادياً عابراً؛ إنها قرار يحدد إيقاع كل مواجهة، ويحوّل ساحة الحديقة إلى اختبار ممتع للصبر والتوقيت.
اقرأ المقال: عباد الشمس يضبط إيقاع المعركة في Plants vs. Zombies


أرى أن YONO SBI مناسب لمن يريد إدارة علاقته اليومية مع بنك State Bank of India من الهاتف، لا لمن يبحث عن محفظة دفع مستقلة أو تطبيق مصرفي يعمل بمعزل عن حسابه البنكي. بعد استخدامه، وجدت أن قيمته الحقيقية تظهر عندما تجمع في مكان واحد بين متابعة حساب التوفير، تنفيذ تحويل عبر UPI، التعامل مع القروض، وإنجاز المدفوعات المعتادة دون الانتقال بين أدوات كثيرة. التجربة عملية في جوهرها، لكنها تتطلب صبراً في بعض الخطوات، خصوصاً إذا كنت تتوقع واجهة خفيفة وسريعة مثل تطبيقات الدفع المتخصصة.
التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، وتطوره الجهة نفسها التي تدير الخدمة المصرفية، أي State Bank of India. هذا التفصيل مهم لأن التطبيق ليس بديلاً عاماً عن البنك؛ فائدته الأكبر تكون لعملاء SBI الذين يريدون الوصول إلى خدماتهم المصرفية من الهاتف. أما إذا كان حسابك الأساسي في بنك آخر، فستصبح أجزاء مهمة من التجربة أقل فائدة لك.
كيف تبدو التجربة عند استخدامه في الحياة اليومية؟
عند فتح التطبيق، يكون التفكير الصحيح هو اعتباره بوابة مصرفية متكاملة أكثر من كونه تطبيق تحويل أموال فقط. يمكنني من خلاله التعامل مع احتياجات مثل تحويل مبلغ، استخدام مدفوعات UPI، مراجعة حساب التوفير، أو متابعة جانب مرتبط بالقروض. هذا التنوع يجعله مختلفاً عن تطبيقات الدفع التي تركز على إرسال الأموال ومسح رموز QR، لكنه يعني أيضاً أن الواجهة تحمل وظائف أكثر وقد تبدو مزدحمة للمستخدم الجديد.
في يوم عادي، قد أستخدمه للتأكد من وصول راتب أو تحويل، ثم أدفع فاتورة أو أرسل مبلغاً إلى أحد أفراد العائلة عبر UPI. الفائدة هنا ليست في كل خطوة منفردة، بل في تقليل الحاجة إلى تسجيل الدخول إلى خدمات منفصلة. عندما يكون حسابي البنكي ومدفوعاتي اليومية مرتبطين بالمكان نفسه، يصبح تتبع الرصيد قبل الدفع أسهل، وتقل احتمالية الاعتماد على تقدير غير دقيق للمال المتاح.
لكنني لا أتعامل معه كأداة ترفيهية أو تطبيق أفتحه بلا هدف. تطبيقات البنوك تحتاج إلى انتباه أكبر من تطبيقات التواصل أو التسوق، وأي خطوة تحويل تستحق المراجعة قبل التأكيد. لذلك أنصح المستخدم بأن يقرأ اسم المستفيد والمبلغ بعناية، وألا يتعامل مع سرعة العملية على أنها سبب لتجاوز التحقق اليدوي.
يحمل التطبيق تقييماً متوسطه 4.2 من المستخدمين، مع انتشار واسع يتجاوز مئة مليون تثبيت. هذه الأرقام تعطي انطباعاً واضحاً عن حضوره، لكنها لا تعني أن كل مستخدم سيحصل على تجربة مثالية؛ فالتطبيق المصرفي يتأثر بنوع الحساب، وإعدادات المستخدم، وطريقة تسجيل الدخول، واحتياجاته اليومية. ما أستفيده من هذا الانتشار هو أن YONO SBI ليس تجربة هامشية، بل أداة يعتمد عليها عدد كبير من عملاء البنك.
التحويلات ومدفوعات UPI
تظهر قوة التطبيق عندما أحتاج إلى الجمع بين الخدمات البنكية والتحويل السريع. استخدام UPI داخل تطبيق مرتبط بحسابي في SBI يجعل السيناريو بسيطاً من الناحية العملية: أتحقق من الرصيد، أرسل المبلغ، ثم أراجع أثر العملية في الحساب. هذا التسلسل أفضل بالنسبة لي من استخدام تطبيق دفع منفصل ثم العودة إلى تطبيق البنك للتأكد مما حدث.
مع ذلك، لا أنصح باعتباره الخيار الوحيد لكل نوع من المدفوعات. تطبيقات UPI المتخصصة قد تكون أكثر مباشرة عندما يكون هدفي الوحيد هو الدفع السريع في متجر أو إرسال مبلغ صغير. أما YONO SBI فيبرهن على قيمته عندما أريد سياقاً مصرفياً أوسع، لا مجرد زر دفع. المفاضلة هنا واضحة: تحصل على نطاق خدمات أكبر، لكنك قد تواجه خطوات أو شاشات أكثر مما تحتاجه لعملية بسيطة.
من النصائح العملية التي أجدها مهمة أن أفصل بين مراجعة الرصيد ومراجعة سجل العملية. ظهور رصيد مناسب لا يثبت وحده أن التحويل اكتمل بالطريقة التي أقصدها، كما أن إشعاراً سريعاً لا يغني عن الرجوع إلى تفاصيل العملية عند حدوث أي التباس. هذه عادة صغيرة، لكنها مفيدة خصوصاً عند تكرار التحويلات أو التعامل مع مبالغ متقاربة.
حسابات التوفير والقروض في مكان واحد
وجود حسابات التوفير والقروض ضمن التطبيق يوسّع استخدامه beyond الدفع اليومي. أستطيع التفكير فيه كواجهة لإدارة علاقتي المالية مع SBI، وليس فقط كوسيلة لتحويل المال. هذا يجعل التطبيق أكثر ملاءمة لمن يريد متابعة أكثر من جانب مصرفي من الهاتف، بدلاً من الاعتماد على فرع البنك أو أدوات منفصلة لكل خدمة.
الميزة المهمة هنا هي تقليل التشتت. عندما أراجع حساب التوفير وأفكر في التزام متعلق بقرض، يكون وجودهما ضمن البيئة نفسها أكثر منطقية من استخدام تطبيق دفع لا يقدم إلا المعاملات السريعة. لكن هذا لا يعني أن التطبيق سيحوّل القرارات المالية إلى خطوات تلقائية أو بسيطة دائماً. القرض، على سبيل المثال، يحتاج إلى قراءة الشروط وفهم الالتزامات، ولا ينبغي أن أتعامل مع ظهوره داخل تطبيق مريح على أنه دعوة لاتخاذ قرار سريع.
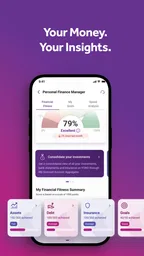
إذا كنت تستخدم SBI لحسابك الأساسي وتحتاج إلى رؤية الصورة اليومية لأموالك، فهذه نقطة قوية جداً. أما إذا كنت تريد تطبيقاً يختص بالميزانية والتحليل التفصيلي للإنفاق، فالأفضل ألا تتوقع من YONO SBI أن يكون أداة تخطيط مالي شخصية كاملة. وظيفته الأساسية مصرفية وتنفيذية؛ وهو جيد في الوصول إلى الخدمات، وليس بالضرورة بديلاً عن نظام مستقل لتسجيل المصروفات ووضع الميزانيات.
ما الذي يساعد المستخدم الجديد على تجنب الاحتكاك؟
أول خطوة أن أتعامل مع الإعداد الأولي باعتباره مرحلة تأسيس، لا عقبة أريد تجاوزها بأسرع وقت. من المفيد تجهيز بيانات الحساب والهاتف المستخدم في الخدمات المصرفية قبل البدء، ثم قراءة كل شاشة تحقق بدلاً من الضغط المتتابع على الأزرار. في التطبيقات المالية، التأخير البسيط في البداية قد يوفر ارتباكاً كبيراً لاحقاً إذا احتجت إلى فهم سبب فشل عملية أو عدم ظهور خدمة.
ثاني نصيحة هي تخصيص بضع دقائق لفهم الفرق بين وظائف الحساب والتحويل وUPI. المستخدم الذي يخلط بينها قد يختار المسار الخطأ، خصوصاً عندما يكون الهدف دفعاً سريعاً بينما يتوجه إلى قسم مصرفي أوسع. معرفة المسار المناسب من البداية تجعل التجربة أقل ازدحاماً وتقلل عدد الشاشات التي أحتاج إلى المرور بها.
ثالثاً، أراجع سجل العمليات بعد المعاملات المهمة، ولا أعتمد على الذاكرة أو على إشعار عابر. هذه ليست ميزة مخفية بالمعنى التقليدي، لكنها طريقة استخدام متقدمة نسبياً لأنها تحول التطبيق من أداة تنفيذ إلى سجل أرجع إليه عند الحاجة. كما أنني أفضل عدم إجراء تحويل حساس وأنا أتنقل أو أستخدم شبكة غير مستقرة؛ ليس لأن التطبيق مخصص لذلك، بل لأن وضوح النتيجة أهم من السرعة.
الجانب الذي قد يزعجني
أكبر نقطة ضعف في رأيي هي أن شمول الخدمات قد يأتي على حساب البساطة. المستخدم الذي يريد إرسال مبلغ صغير بسرعة قد يشعر أن تطبيقاً مصرفياً متكاملاً أكثر مما يلزم. كثرة الوظائف مفيدة لعميل SBI النشط، لكنها ليست دائماً مريحة لشخص لا يستخدم إلا UPI أو يفتح التطبيق مرة كل فترة طويلة.
هناك أيضاً فرق بين امتلاك ميزة داخل التطبيق وبين جعلها سهلة لكل المستخدمين. الخدمات المصرفية والقروض والمدفوعات تنتمي إلى احتياجات مختلفة، ولذلك قد يحتاج المستخدم إلى التعود على تنظيم التطبيق وطريقة الوصول إلى كل قسم. إذا كنت تكره التنقل بين القوائم أو تريد تجربة شديدة الاختصار، فقد تجد تطبيق دفع متخصصاً أنسب لروتينك.
ولا أرى من الحكمة اتخاذ قرار مالي كبير اعتماداً على ملخص سريع داخل الهاتف. وجود معلومات مرتبطة بالقروض يجعل الوصول أسهل، لكنه لا يلغي ضرورة قراءة التفاصيل ومراجعة القدرة على السداد. هذه نقطة مهمة لمن قد ينجذب إلى الراحة الرقمية وينسى أن المنتج المالي نفسه يحتاج إلى تقييم مستقل.
كما أن الاعتماد الكامل على تطبيق واحد قد لا يناسب كل شخص. إذا كان لديك أكثر من بنك وتحتاج إلى لوحة موحدة تعرض كل الحسابات، فستحتاج إلى طريقة أخرى لإدارة الصورة العامة. YONO SBI ممتاز عندما يكون SBI مركز نشاطك المالي، لكنه أقل إقناعاً كحل شامل لعلاقات مصرفية موزعة بين مؤسسات متعددة.
لمن أوصي به تحديداً؟
أوصي به أولاً لعميل SBI الذي يريد تنفيذ الأعمال اليومية من هاتفه بدلاً من زيارة الفرع لكل خطوة صغيرة. سيكون مناسباً لمن يستخدم حساب التوفير بانتظام، ويريد تحويل الأموال عبر UPI، ويحتاج في الوقت نفسه إلى الوصول إلى خدمات مرتبطة بالقروض. هذا المستخدم سيستفيد من اتساع التطبيق أكثر من شخص يبحث عن أداة دفع فقط.
أراه مفيداً أيضاً للعائلات التي تتكرر لديها التحويلات بين أفرادها. في هذا السيناريو، يمكن فتح التطبيق للتحقق من الرصيد، تنفيذ التحويل، ثم مراجعة العملية من المكان نفسه. القيمة هنا عملية جداً: لا تحتاج إلى حفظ خطوات مختلفة في تطبيقات متعددة، لكن ينبغي أن تظل حريصاً على مراجعة المستفيد قبل التأكيد، خصوصاً عندما تتكرر الأسماء أو المبالغ.
قد يناسب كذلك مستخدماً يريد تقليل الاعتماد على المعاملات الورقية أو الزيارات المتكررة للبنك. الوصول من الهاتف يوفر راحة واضحة، خاصة عندما تكون المهمة بسيطة ولا تستدعي استشارة شخصية. لكن هذه الراحة لا تعني أن كل حالة مصرفية ستصبح رقمية بالكامل أو فورية؛ بالنسبة إلى المسائل المعقدة أو القرارات الائتمانية الحساسة، قد يظل التواصل المباشر مع البنك أكثر ملاءمة.
في المقابل، لن أوصي به كخيار أول لشخص لا يملك علاقة مصرفية مع SBI، أو لمن يريد محفظة دفع خفيفة لا تتجاوز إرسال الأموال ومسح رمز الدفع. كذلك قد يفضّل المستخدم الذي يدير حسابات في بنوك كثيرة تطبيقاً يجمع المؤسسات المختلفة بدلاً من تطبيق مرتبط ببنك واحد. الاختيار هنا يعتمد على مركزية SBI في حياتك المالية، لا على عدد الميزات وحده.
التوافق والعمر والتحديثات
التطبيق متاح مجاناً ومصنف PEGI 3، لذلك لا توجد في طبيعته إشارة إلى أنه موجّه لفئة عمرية ناضجة بسبب محتوى ترفيهي أو حساس. لكن استخدام الخدمات المالية يظل عملياً مرتبطاً بامتلاك حساب مؤهل وبيانات دخول مناسبة، وليس بالتصنيف العمري وحده. هذه نقطة أضعها في الاعتبار عندما أقيّم ملاءمته لأفراد الأسرة الأصغر سناً.
الإصدار الحالي هو 2.29.20، ويتطلب نظام تشغيل 12 أو أحدث. قبل تثبيته، أتحقق من إصدار النظام على هاتفي حتى لا أبني توقعاتي على جهاز غير متوافق. هذا الشرط قد يكون غير مريح لمن يستخدم هاتفاً قديماً، لكنه مهم في التطبيقات المصرفية لأن تحديث النظام والتطبيق جزء من الحفاظ على تجربة قابلة للاستخدام.
بدأ توفر التطبيق في الرابع من ديسمبر عام 2017، واستمر حضوره حتى أصبح من الأدوات المعروفة لعملاء البنك. لا أعتبر طول المدة وحده ضماناً للكمال، لكنه يوضح أن التطبيق ليس تجربة مؤقتة أو خدمة جديدة بلا سجل استخدام. ما يهمني عملياً هو أن أستخدم النسخة الحالية، وألا أبني الحكم على لقطات أو انطباعات قديمة.
حكمي بعد الموازنة
بعد النظر إلى الاستخدام اليومي، أرى أن أفضل وصف لـ YONO SBI هو أنه تطبيق مصرفي واسع يخدم عميل SBI أكثر مما يخدم مستخدم الدفع العابر. قوته في جمع حسابات التوفير، التحويلات، UPI، والقروض في تجربة واحدة. هذه ليست ميزة شكلية؛ فهي تجعل الهاتف نقطة وصول عملية إلى العلاقة البنكية، وتقلل الحاجة إلى التنقل بين تطبيقات متعددة.
في المقابل، الاتساع نفسه قد يجعل بعض المهام أبطأ ذهنياً من تطبيق دفع متخصص. إذا كان هدفك الوحيد هو تحويل مبلغ صغير بسرعة، فقد تفضل أداة أبسط. وإذا كنت تحتاج إلى إدارة حسابات من بنوك مختلفة أو تحليل ميزانية متقدم، فستحتاج إلى حل مكمل. لذلك لا أقيّمه باعتباره الأفضل للجميع، بل باعتباره اختياراً قوياً عندما يكون SBI بنكك الرئيسي.
الخلاصة التي أخرج بها هي: استخدمه إذا كنت تريد تطبيقاً مصرفياً مركزياً، لا مجرد زر للدفع. سأوصي به لصديق لديه حساب في SBI ويحتاج إلى تحويل الأموال، استخدام UPI، متابعة حساب التوفير، والوصول إلى خدمات القروض من الهاتف. وسأحذره في الوقت نفسه من التسرع في التحويلات أو القرارات الائتمانية، ومن توقع بساطة تطبيق متخصص لكل مهمة. بهذه التوقعات الواقعية، يقدم YONO SBI قيمة واضحة ومقنعة، حتى مع بعض الاحتكاك الذي يأتي طبيعياً مع تطبيق مصرفي شامل.
أبرز النقاط
- واجهة بسيطة تسهّل الوصول إلى الحسابات والخدمات المصرفية.
- دعم التحويلات الفورية عبر UPI ودفع الفواتير من مكان واحد.
- إمكانية إدارة البطاقات والحسابات دون زيارة الفرع.
- تنبيهات فورية تساعد على متابعة العمليات المالية.
- يوفر خدمات مصرفية رقمية على مدار الساعة.
القيود
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من البنك.
- يعتمد الأداء على جودة اتصال الإنترنت واستقرار خوادم البنك.
- قد تكون بعض الإجراءات الرقمية مربكة للمستخدم الجديد.
- تتطلب بعض العمليات إدخال بيانات أو تحققًا أمنيًا متكررًا.
- قد تختلف الرسوم والحدود حسب نوع الحساب أو الخدمة المستخدمة.
الأسئلة الشائعة
01ما هو تطبيق YONO SBI، وما الخدمات التي يقدمها؟
تطبيق YONO SBI هو المنصة الرقمية التابعة لبنك State Bank of India، ويجمع بين الخدمات المصرفية اليومية وعمليات الدفع عبر UPI في تطبيق واحد. يمكن للمستخدمين المؤهلين الاطلاع على أرصدة الحسابات وكشوف المعاملات، تحويل الأموال، دفع الفواتير، شحن الهاتف، إدارة البطاقات وبعض الخدمات البنكية الأخرى. تختلف الخدمات المتاحة بحسب نوع الحساب والمنطقة وإصدار التطبيق.
02هل يمكن استخدام YONO SBI دون امتلاك حساب في بنك SBI؟
تحتاج معظم الخدمات المصرفية الأساسية في YONO SBI إلى امتلاك حساب مؤهل لدى State Bank of India وتسجيل رقم هاتف محمول مرتبط بالحساب. قد تتوفر بعض ميزات الدفع أو التسوق أو الخدمات العامة للمستخدمين الآخرين، لكن الاستفادة الكاملة من التحويلات وإدارة الحساب تتطلب عادةً بيانات مصرفية وتحققاً رسمياً. يُنصح بمراجعة شروط التسجيل داخل التطبيق قبل تنزيله أو إنشاء حساب.
03هل تطبيق YONO SBI آمن لإجراء التحويلات والدفع عبر UPI؟
يستخدم التطبيق إجراءات تحقق مصرفية ورقم هاتف مسجلاً ووسائل مصادقة مثل رمز UPI PIN أو بيانات الدخول، لكن مستوى الأمان يعتمد أيضاً على سلوك المستخدم. لا تشارك رمز OTP أو رقم UPI PIN مع أي شخص، وتجنب تثبيت التطبيق من مصادر غير رسمية أو استخدامه عبر شبكات عامة غير موثوقة. افحص اسم المستفيد والمبلغ جيداً قبل تأكيد أي معاملة.
04هل يفرض YONO SBI رسوماً على التحويلات أو دفع الفواتير؟
قد تكون بعض عمليات الدفع والتحويل عبر UPI مجانية، لكن الرسوم ليست موحدة لكل الخدمات أو أنواع المعاملات. يمكن أن تختلف التكلفة وفق الخدمة المستخدمة، نوع البطاقة أو الحساب، مزود الفاتورة، التحويلات الدولية أو الخدمات الإضافية. قبل التأكيد، راجع شاشة ملخص العملية وأي إشعار بالرسوم، كما يُفضل الاطلاع على جدول الرسوم الرسمي لبنك SBI لأن السياسات قد تتغير.
05ماذا أفعل إذا فشلت عملية الدفع أو لم يظهر التحويل في YONO SBI؟
ابدأ بفحص اتصال الإنترنت والتأكد من تحديث التطبيق واستخدام رقم الهاتف المسجل لدى البنك. احتفظ برقم العملية ووقت التنفيذ ولقطات الشاشة، ثم تحقق من سجل المعاملات قبل محاولة الدفع مرة أخرى لتجنب التكرار. إذا خُصم المبلغ ولم يصل إلى المستفيد، انتظر فترة المعالجة المحددة ثم استخدم قسم المساعدة أو تواصل مع دعم SBI عبر القنوات الرسمية فقط، ولا تقدم رمز OTP لأي جهة.
